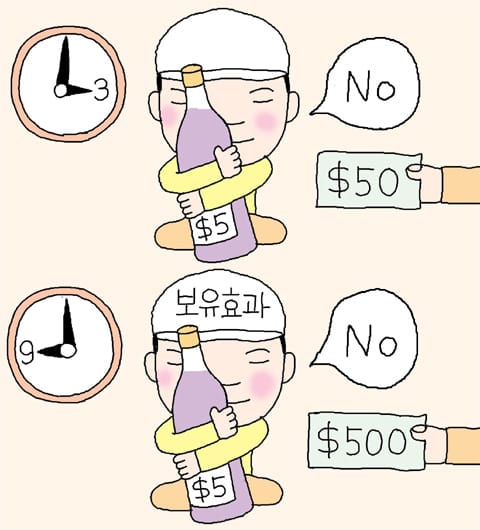
보유 효과: 왜 사람들은 집을 팔지 못하나
출처: 조선비즈 - 리처드 탈러와 대니얼 카너먼의 머크컵 실험 리처드 탈러와 대니얼 카너먼이 대학생들을 대상으로 실험을 했다. 한 집단에게는 대학 로고가 새겨진 컵을 줬다. 다른 집단에게는 현금을 줬다. 컵을 받은 집단: "이 컵을 얼마에 팔고 싶으세요?" → 평균 5.25달러 현금을 받은 집단: "이 컵을 사려면 얼마를 낼 용의가 있으세요?" →
출처: 조선비즈 - 리처드 탈러와 대니얼 카너먼의 머크컵 실험
리처드 탈러와 대니얼 카너먼이 대학생들을 대상으로 실험을 했다.
한 집단에게는 대학 로고가 새겨진 컵을 줬다.
다른 집단에게는 현금을 줬다.
컵을 받은 집단: "이 컵을 얼마에 팔고 싶으세요?" → 평균 5.25달러
현금을 받은 집단: "이 컵을 사려면 얼마를 낼 용의가 있으세요?" → 평균 2.75달러
불과 몇 분 소유했을 뿐인데 가치 평가가 2배 가까이 벌어졌다.
이게 보유 효과(Endowment Effect)다.
내 것은 더 좋아 보인다
사람들은 자신이 소유한 물건에 대해 더 높은 가치를 매긴다.
내 머그컵은 7.12달러짜리지만 타인의 머그컵(같은 종류)은 2.87달러짜리로 보인다.
객관적 가치는 같은데 소유 여부에 따라 평가가 달라진다.
부동산 시장에서 이 효과는 극대화된다.
집주인에게 자기 집은 실제 시세보다 더 비싸게 느껴진다. "우리 집은 달라. 조망도 좋고, 층수도 좋고, 리모델링도 했고..."
매수자에게는 그냥 시세일 뿐이다.
손실 회피의 함정
보유 효과의 뿌리는 손실 회피(Loss Aversion)다.
물건을 파는 것은 손실로 느껴지고 사는 것은 이익으로 느껴진다.
손실과 이익의 크기가 같아도 사람들은 손실로 인한 불만족을 이익으로 인한 만족보다 훨씬 크게 지각한다.
스탠퍼드대학교 뇌과학자 브라이언 넛슨은 24명의 뇌를 fMRI로 분석했다.
결론: 손실에 대한 두려움이 보유 효과의 핵심 원인.
부동산에 적용하면 이렇다.
집을 산 가격보다 낮게 팔면 손실이다.
설령 그 가격이 현재 시세와 맞아도 심리적으로는 "손해 본" 기분이다. 그러니 버틴다.
매도 타이밍을 놓치는 패턴
2021년 5월, 6월 1일부터 다주택자 양도세 중과가 강화된다는 소식이 나왔다.
5월 말까지 잔금을 치르면 기존 세율이 적용된다. 그 이후는 세금이 7천만 원 더 늘어난다.
부동산 전문가들: "5월 말 급매물이 쏟아질 것"
실제로는?
매물이 거의 안 나왔다.
집주인들의 심리:
규제는 과하다. 곧 완화될 것이다.
버티면 자산 가격은 오르고 양도세는 줄어들 거라는 기대.
자녀에게 물려줄 생각이다.
10~20대 자녀를 둔 다주택자는 매도 대신 증여를 고려.
현금 가치가 하락하고 있다.
자산 가치는 오르는데 현금 가치는 떨어지는 상황. 굳이 부동산을 정리할 이유가 없다.
결과: 5월 중순이 넘어가면서 타이밍은 이미 지났다.
계약부터 잔금까지 시간이 걸리는데 이미 늦었다.
전문가들이 예상한 급매물은 나오지 않았다.
실제 사례
서울 서초구 반포자이 84㎡(28억 원)에 거주하면서 마포구 신공덕삼성래미안1차 84㎡(13억 9600만 원)를 보유한 A씨.
총자산 약 42억 원.
6월 이후 마포 아파트를 팔면 양도세로 3억 7605만 원을 내야 한다.
6월 말 이전에 팔면 3억 605만 원.
차이: 7천만 원.
A씨는 팔지 않았다. 버티기로 했다.
보유 효과 + 손실 회피 + 규제 완화 기대 = 매물 실종
증권사도 걸리는 함정
증권회사에서는 특정 직원이 같은 회사 주식을 몇 년간 취급하면 보유 효과가 생긴다.
주가가 떨어지는데도 미련을 버리지 못하고 제때 팔지 못하는 경우가 생긴다.
그래서 증권회사는 일정 기간이 지나면 담당 주식을 순환시킨다. 심리적 애착을 끊기 위해서.
부동산도 마찬가지다. 오래 보유할수록 애착이 커진다. 객관적 판단은 흐려진다.
행동경제학이 보는 부동산 투자
사람은 완벽하게 합리적인 '호모 이코노미쿠스'가 아니다.
우리는 기억과 경험, 습관과 관성에 따라 의사결정을 내린다. 때로는 비합리적이고 비이성적인 선택을 반복한다.
부동산 투자에서 자주 나타나는 심리적 함정들:
1. 보유 효과
내 집은 시세보다 비싸 보인다.
2. 손실 회피
산 가격보다 낮게 팔기 싫다. 손실을 확정하고 싶지 않다.
3. 현상 유지 편향
지금 상태를 바꾸는 것 자체가 불안하다. 그냥 가만히 있는 게 편하다.
4. 과신 편향
"내가 선택한 집은 다르다. 이 동네는 오를 것이다." 근거 없는 확신.
5. 앵커링
과거 최고가에 고정된다. "예전엔 35억까지 갔는데..." 지금 시세는 30억이어도 35억에 팔려고 한다.
매도하지 못하는 대가
버티면 손실을 피할 수 있을까?
경우에 따라 다르다.
시장이 다시 오르면 옳은 판단이었다고 말할 수 있다. 하지만 시장이 계속 내리거나 정체되면?
기회비용이 발생한다. 그 돈을 다른 곳에 투자했다면 얻을 수 있었던 수익을 놓친다.
유동성 리스크도 있다. 현금이 필요할 때 집은 당장 팔 수 없다. 급하게 팔면 헐값에 나간다.
세금 부담도 쌓인다. 보유세, 재산세, 종부세. 매년 나간다.
결국
보유 효과는 인간의 본능이다.
내 것은 더 좋아 보이고 손실은 피하고 싶고 현상을 유지하고 싶다.
하지만 부동산 투자는 감정이 아니라 숫자로 해야 한다. 시세, 거래량, 금리, 공급, 정책. 객관적 지표를 봐야 한다.
매도 타이밍을 놓치는 사람들의 공통점은 명확하다. 보유 효과에 빠져 있다.
"우리 집은 달라." "곧 오를 거야." "지금 팔면 손해야."
시장은 그런 감정을 반영하지 않는다.
다음 주에 또.
#보유효과 #손실회피 #매도 #심리 #타이밍