전세→매매 이동, 과연 합리적 선택일까? - 부동산 시장의 착시 효과
"전세가 7억을 넘었습니다." 2026년 7월 31일, 서울 아파트 전세가격지수는 105.9를 기록하며 1986년 통계 작성 이래 최고치 를 경신했습니다. 평균 전세가는 7억 457만 원. 한국부동산원 기준 서울 누적 상승률은 6.27%로, 작년 같은 기간(1.22%)의 5배 입니다. 그리고 2026년 8월 2주차(8월 10일 기준), 한국부동산원 발표에
"전세가 7억을 넘었습니다."
2026년 7월 31일, 서울 아파트 전세가격지수는 105.9를 기록하며 1986년 통계 작성 이래 최고치를 경신했습니다.
평균 전세가는 7억 457만 원. 한국부동산원 기준 서울 누적 상승률은 6.27%로, 작년 같은 기간(1.22%)의 5배입니다.
그리고 2026년 8월 2주차(8월 10일 기준), 한국부동산원 발표에 따르면:
전국 매매가격지수: 0.08% 상승
전국 전세가격지수: 0.09% 상승
서울 매매가: 0.21% 상승 / 전세가: 0.20% 상승
언론과 전문가들은 말합니다. _"장기간 전셋값 상승에 지친 실수요자들이 매매로 전환하고 있다"_고요.
하지만 정말 그럴까요? 냉정하게 들여다보면, 이 '전세→매매 이동' 현상은 합리적 선택이라기보다 구조적 압박에 의한 강제 선택에 가깝습니다.
1. "전세 피로감"이라는 포장된 표현
언론에서는 "장기간 전셋값 상승에 따른 피로감"이라고 표현하지만 이는 본질을 호도합니다.
피로감이 아니라 생존 압박입니다.
77주 연속 상승: 서울 전세가는 2024년 말부터 지금까지 약 1년 6개월 동안 단 한 주도 쉬지 않고 올랐습니다.
성북구 12.8% 급등: 2026년 상반기에만 성북구는 전세가가 12.8% 뛰었고, 중랑·노원·강북도 10%대 상승을 기록했습니다.
2년마다 감당 불가능한 인상: 2024년 5억이었던 전세가 2026년 재계약 시 5.5~6억을 요구받는 상황. 5천만~1억 추가 마련이 불가능한 실수요자들은 "전세를 구할 수 없으니 대출을 받아서라도 집을 사는" 수동적 반응을 보이고 있습니다.
"실수요자의 매매 전환"이라는 프레이밍의 함정
능동적 선택처럼 들리지만 실상은 선택지가 사라진 상황에서의 강제 선택입니다.
마치 "타는 집에서 뛰쳐나왔다"를 "자발적 이동"이라 부르는 격입니다.
2. 매매로 가면 해결될까? 2026년 8월 현재 시나리오
시나리오: 서울 강북권(성북구) 30평대 아파트
|
항목 |
전세 (2026년 8월) |
매매 (2026년 8월) |
|
보증금/구매가 |
6억 원 |
11억 원 |
|
월 부담액 |
0원 (보증금 이자 제외) |
약 300만 원 (대출 7억, 금리 5.2% 가정*) |
|
2년 후 상황 (2028년) |
보증금 6.7억 요구 시 추가 7천만 필요 |
원리금 7,200만 상환 + 집값 하락 리스크 |
|
최악의 시나리오 |
전세 구하지 못해 월세 전환 (월 200만) |
집값 10% 하락 시 1억 1천 손실 + 대출 이자 |
*2026년 8월 기준 주택담보대출 평균 금리 5.2% 적용
결론: 전세→매매는 "빚을 내서 더 큰 짐을 지는 것"
월 소득 600만 원 가구 기준: 대출 상환 300만 원 = 소득의 50%
실질 가처분소득: 나머지 300만 원에서 생활비, 교육비, 보험료, 통신비 등 지출
비상금 여력: 사실상 제로
"피로감 해소"가 아니라 "단기 압박을 장기 빚으로 전환"하는 것입니다.
3. 왜 이런 선택을 강요받는가?
(1) 공급 부족의 구조적 붕괴
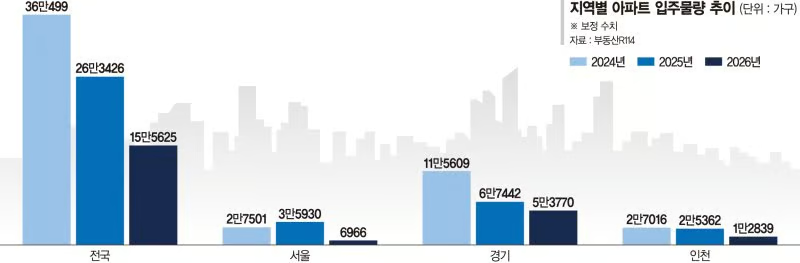
2026년 전국 아파트 입주물량: 17만 2,270세대
2025년 23만 8,372세대 대비 28% 감소
2024년 36만 세대 대비 무려 52% 급감
서울은 더 심각합니다:
2026년 서울 입주 물량: 약 7,000가구 (일부 추정 2만 4천 세대)
2025년 4만 6,710세대 대비 50~85% 감소
필요한 물량은 25만 가구인데 실제 공급은 12만 가구 수준. 이것이 2021~2023년 주택 인허가 급감의 후폭풍입니다.
(2) 전세의 월세 전환 가속화
10·15 대책 이후 갭투자 차단 → 전세 매물 급감
2026년 현재: 임대인들은 높은 금리(5%대) 부담으로 전세→월세 전환 가속
월세 압력 증가: 전세 구하지 못한 세입자들은 월 200만 원대 월세로 내몰림
(3) 정책 실패
전세 시장 안정책은 실종:
전월세상한제: 사실상 유명무실 (재계약 회피하면 끝)
전세대출 한도: 3억 한도로는 서울 평균 7억 전세 감당 불가
매매 시장만 띄우는 정책:
생애 첫 주택 취득세 감면
DSR 완화 (소득 대비 부채 상환 비율 규제 완화)
메시지: "사라, 그게 답이다"
4. 가장 위험한 착시: "지금 안 사면 늦는다"
2026년 8월 2주차 매매 심리지수:
서울: 139.9 (1년 중 최고치)
주요 상승 지역: 중랑(+0.46%), 성북(+0.43%), 서대문(+0.41%)
이는 명백한 FOMO(Fear of Missing Out) 심리입니다.
2021~2022년 데자뷰
당시에도 "지금 안 사면 평생 못 산다"는 분위기였습니다.
결과? 2023년 서울 아파트 평균 15~20% 하락
피해자? 고점에 급하게 매수한 실수요자들
현재 상황은?
경고 신호들:
가계부채 2,000조 돌파 코앞: 2026년 2분기 말 잠정치 2,000조 예상
고금리 고착화: 미국 기준금리 인하 기대감 있지만 한국은 물가 압력으로 5%대 유지
공급 물량 2027년 이후 회복: 2027~2028년 입주 물량 증가 예정
강남권 하락 전환:
서초구 -0.04% (16주 만에 하락)
강남구 -0.02% (14주 만에 하락)
고가 주택 호가 급락 (압구정현대 119억→92억)
"실수요자들이 매매로 이동"한다는 서사는, 정작 실수요자를 더 위험한 레버리지로 내모는 결과를 낳을 수 있습니다.
5. 전세를 유지하는 것도 전략이다
전세가 더 나은 경우:
(1) 전세 자금 대출 활용
전세대출 금리: 3.5~4.5% (주택담보대출 5.2%보다 낮음)
최대 한도: 3억 원 (수도권 기준)
부담액 비교:
전세대출 3억 (금리 4%) = 월 이자 100만 원
주택담보대출 7억 (금리 5.2%) = 월 원리금 300만 원
(2) 시간 벌기 전략
2027~2028년 공급 증가: 입주 물량 회복 예상
전세 시장 안정 가능성: 공급 증가 시 전세가 상승 둔화
금리 인하 가능성: 2027년 이후 본격화 가능
(3) 유동성 확보
보증금으로 유동성 유지: 급할 때 활용 가능
매매로 자산 묶는 리스크 회피: 집값 하락 시 손실 고정
기회비용: 2~3년 후 더 좋은 기회 올 수 있음
결론: "이동"이 아니라 "내몰림"이다
국토연구원의 2026년 8월 조사 결과는 시장의 건강함을 보여주는 지표가 아닙니다.
오히려 정책 실패와 공급 부족이 만들어낸 실수요자의 고통을 수치로 드러낸 것입니다.
"전세에서 매매로 이동"이라는 표현은 마치 소비자가 주도권을 쥔 것처럼 들리지만, 실상은:
✗ 77주 연속 전세가 상승 (평균 7억 돌파)
✗ 2026년 입주물량 28% 급감 (17만 세대)
✗ 전세의 월세 전환 가속화
✗ 가계부채 2,000조 돌파 코앞
✗ 강남권 고가 주택 호가 급락 (압구정 119억→92억)
이 모든 것이 선택지가 사라진 상황에서의 강제 선택임을 보여줍니다.
부동산 시장의 심리지수 상승이 곧 기회를 의미하지 않습니다.
오히려 과열의 신호일 수 있으며, 뒤늦게 뛰어든 실수요자들이 최종 손실을 떠안는 구조가 반복될 가능성이 큽니다.
2026년 8월, 지금 필요한 건 조급함이 아니라 냉정한 계산입니다.
참고 자료 (2026년 8월 기준 최신 데이터)
한국부동산원, 2026년 8월 2주 주간 아파트 가격 동향 (8월 13일 발표)
직방, 2026년 전국 아파트 입주물량 분석
KB부동산 전세가격지수 (2026년 7월 31일 기준)
한국은행 가계신용 통계 (2026년 2분기 잠정)
연합뉴스, "서울 아파트 매매가격 상승폭 둔화…서초·강남은 하락 전환" (2026.08.13)
해럴드경제, "전세 살 바에 집사자"..(2026.08.19)
#전세난 #전세매매전환 #2026년부동산 #서울아파트 #전세가상승 #부동산시장 #실수요자 #가계부채 #주택공급부족 #부동산현실