대출 3억 나온다더니 2.5억이라고? RW 조정 후 달라진 풍경
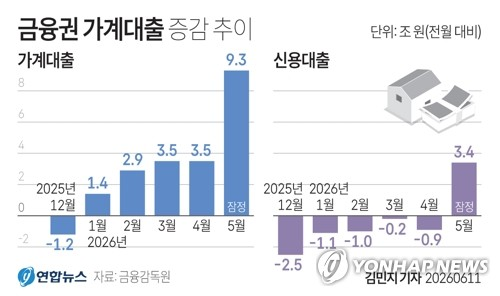
은행 창구에서 들은 뜻밖의 숫자 작년에 3억 나온다던 대출이 올해는 2억 중반대라고 한다. 매물도 같고, 내 연봉도 그대로인데 말이다. 담당자는 "RW가 올라가서요"라고 했다. 알파벳 두 글자가 내 통장에서 5천만원을 날려버린 셈이었다. 금융권 가계대출 증감추이(출처: KB Think 2026.06) 2024년 초에 대출 상담 받았을 때만 해도 분위기가
은행 창구에서 들은 뜻밖의 숫자
작년에 3억 나온다던 대출이 올해는 2억 중반대라고 한다.
매물도 같고, 내 연봉도 그대로인데 말이다.
담당자는 "RW가 올라가서요"라고 했다. 알파벳 두 글자가 내 통장에서 5천만원을 날려버린 셈이었다.

금융권 가계대출 증감추이(출처: KB Think 2026.06)
2024년 초에 대출 상담 받았을 때만 해도 분위기가 달랐다.
"LTV 50%면 3억은 문제없습니다" 했던 은행 직원의 말이 아직도 생생하다.
그때는 RW가 뭔지도 몰랐다. DSR 40%도 그냥 숫자로만 들었지 내 대출 한도에 직접 영향을 준다는 걸 실감하지 못했다.
막연히 "금리만 안 오르면 되겠지" 생각했었다.
그런데 2026년 들어 상황이 바뀌었다. 금리는 동결됐다가 7월에 인상됐고 대출 한도는 줄어든 거다.
KB Think가 분석한 한국은행 기준금리 추이. 2026년 7월 3년 6개월 만에 2.75%로 인상됐다. (출처: KB Think 2026.07)
계산기 두들긴 결과
서울 아파트 6억짜리를 산다고 가정해봤다.
LTV 50%니까 3억 대출받고 나머지 3억은 자기자본으로 채우는 구조다.
2024년 기준:
RW(위험가중치): 아파트 20~35%
연소득 1억 기준 DSR 40% 적용
→ 대출 가능 금액: 약 3억
2026년 기준:
RW 상향: 25~45%로 조정
DSR 40% 유지 + 스트레스 DSR 도입 (금리 +1.5%p 가정)
→ 대출 가능 금액: 약 2.5~2.7억
→ 차이: 3,000~5,000만원 자기자본 추가 필요
스트레스 DSR이란 게 새로 생겼다.
지금 금리가 3%라면, 4.5%로 올랐을 때도 갚을 수 있는지 미리 계산해보는 거다.
은행 입장에선 안전장치지만 대출받는 사람 입장에선 문턱이 하나 더 생긴 셈이다.
계산하다 든 생각
처음엔 짜증났다. 최대한 긍정회로를 돌려본다..
자기자본 비중이 늘어난다는 건 빚 비중이 줄어든다는 뜻이다. 금리가 오르거나 집값이 떨어져도 버틸 여력이 생긴다. 무리한 갭투자로 위험 떠안는 사람들이 줄어든다면 시장 전체로는 건강해지는 거다....;;;
실거주 목적이라면 오히려 안전장치다. 투자 목적이라면? 전략을 다시 짜야 한다.
예전처럼 "대출 최대한 받아서 여러 채 사자"는 이제 안 통한다.
한국부동산원 발표 2026년 6월 전국 주택 매매 가격 동향. 집값은 올랐는데 대출 한도는 줄었다. (출처: 한국부동산원 2026.06)
오늘의 결론
계산기 두들기다 보니 이게 나쁜 것만은 아니란 생각도 들었다. 빚으로 집 사는 시대가 끝나가는 중인지도 모르겠다.
대출 규제가 강화된다는 건 자기자본이 튼튼한 사람한테 유리해진다는 뜻이다.
급하게 사지 말고 천천히 모으면서 기회를 기다리는 게 답일 수도 있다.
물론 오늘도 나는 치솟는 집값을 관망하며 정신승리한다...
#대출규제 #RW조정 #DSR계산 #2026부동산