2026년 7월 부동산 인사이트: 서울 강세, 전세 불안, 그리고 금리 2.75%
2026년 7월 부동산 시장 핵심 체크포인트 2026년 7월 부동산 시장, 지금은 '상승장'보다 '선별장'에 가깝습니다 7월 부동산 시장을 한마디로 정리하면 뜨거운 곳은 여전히 뜨겁지만 아무 데나 따라 들어가기에는 부담이 커진 시장입니다. 겉으로는 서울 매매와 전세가 함께 오르고 있어 강세처럼 보이지만 안을 들여다보면 금리와 공급이라는 두 변수가 동시에
2026년 7월 부동산 시장 핵심 체크포인트
2026년 7월 부동산 시장, 지금은 '상승장'보다 '선별장'에 가깝습니다
7월 부동산 시장을 한마디로 정리하면
뜨거운 곳은 여전히 뜨겁지만 아무 데나 따라 들어가기에는 부담이 커진 시장입니다.
겉으로는 서울 매매와 전세가 함께 오르고 있어 강세처럼 보이지만 안을 들여다보면
금리와 공급이라는 두 변수가 동시에 시장을 압박하고 있습니다.
먼저 금리부터 보겠습니다.
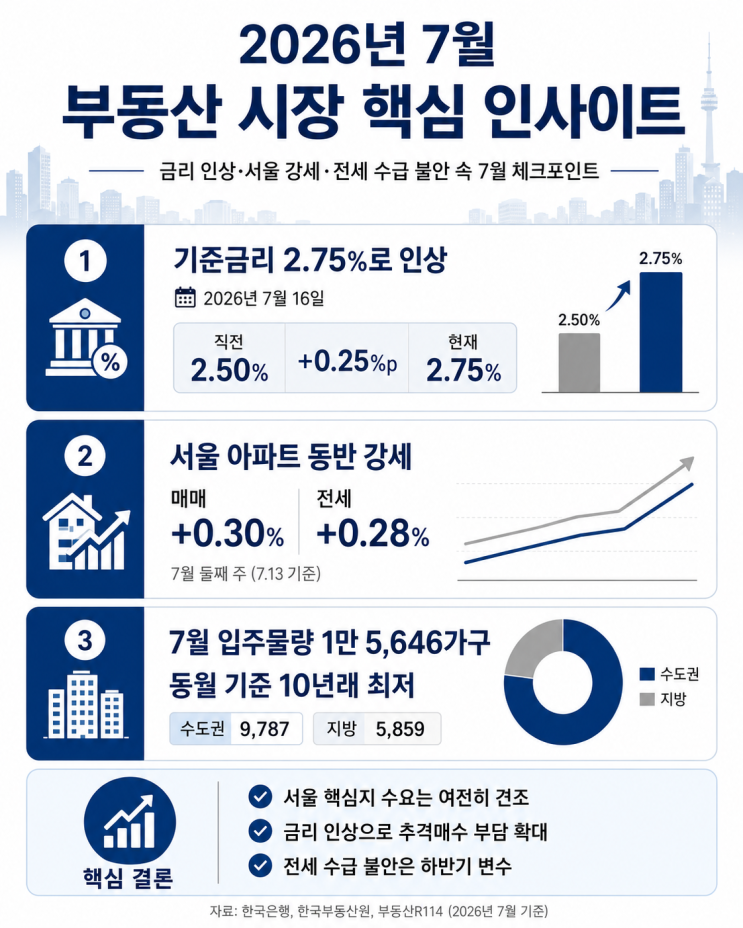
한국은행은 7월 16일 기준금리를 2.75%로 0.25%p 인상했습니다.
이 변화는 숫자만 보면 작아 보일 수 있지만 대출을 끼고 움직이는 실수요자에게는 체감이 큽니다.
대출 한도와 월 상환 부담이 다시 계산되기 때문입니다.
결국 같은 시장 안에서도 자금 여력이 충분한 수요는 남고 그렇지 않은 수요는 더 신중해질 수밖에 없습니다.
그럼에도 서울 아파트 시장의 강세는 쉽게 꺾이지 않고 있습니다.
한국부동산원 발표 기준 7월 둘째 주 서울 아파트 매매가격은 0.30%, 전세가격은 0.28% 상승했습니다.
특히 역세권, 대단지, 재건축 기대 단지처럼 선호도가 높은 곳을 중심으로 상승 계약이 이어지는 모습입니다.
즉, 서울 전체가 한 방향으로 움직이는 시장이라기보다 좋은 입지에 수요가 집중되는 '선별적 강세'로 보는 편이 더 정확합니다.
전세 시장도 같이 봐야 합니다.
부동산R114에 따르면 7월 전국 아파트 입주 예정물량은 1만5,646가구로 동월 기준 10년래 최저 수준입니다.
수도권도 9,787가구에 그쳤고 서울은 소규모 입주가 중심입니다.
입주가 부족하면 신규 전세 매물이 충분히 풀리지 못하고 이는 전셋값 상승 압력으로 이어집니다.
결국 전세가 흔들리면 매매가도 아래로 크게 빠지기 어려운 구조가 만들어집니다.
그래서 지금 시장을 무조건적인 상승장이라고 단정하는 것도 반대로 금리 인상만 보고 곧 꺾일 것이라고 보는 것도 둘 다 단순합니다.
핵심은 지역과 상품의 차별화입니다. 서울 핵심지와 수요가 분명한 단지는 버티거나 더 오를 수 있지만 그 외 지역은 금리 부담과 체력 차이로 탄력이 약해질 가능성이 있습니다.
실수요자라면 지금 필요한 건 속도가 아니라 기준입니다.
자금 계획이 충분한지 전세 대안이 있는지 입지 경쟁력이 유지되는지부터 따져야 합니다.
투자 관점에서도 마찬가지입니다. 상승률 자체보다 수요가 실제로 모이는 지역인지 공급 압박이 적은지 규제 영향이 어떻게 반영되는지를 먼저 봐야 합니다.
정리하면 2026년 7월 부동산 시장은 '서울 강세 지속'이라는 표면 아래에 '금리 인상'과 '공급 부족'이라는 두 개의 큰 변수가 동시에 작동하는 구간입니다. 지금은 방향성보다 해석력이 더 중요한 시장입니다.
숫자를 보면 낙관도 비관도 쉽게 말하기 어렵습니다. 그래서 더더욱 데이터 기반으로 차분하게 보는 태도가 필요합니다.
#부동산 #부동산시장 #2026년7월부동산 #서울아파트 #전세시장 #기준금리 #한국부동산원 #부동산R114 #부동산인사이트 #네이버블로그
출처
1. 한국은행 기준금리 추이: https://www.bok.or.kr/portal/singl/baseRate/list.do?dataSeCd=01&menuNo=200643
2. 한국부동산원 주간 아파트가격 동향(7월 13일 기준 보도 참고): https://mobile.newsis.com/view_amp.html?ar_id=NISX20260716_0003711351
3. 부동산R114 7월 입주물량 리포트: https://r114.com/trends/column/38f4a6fa-284b-80fa-903b-f40e3aab4f85
주의: 7월 전체 결산 통계는 아직 마감 전이므로, 본 문서는 2026년 7월 20일 기준 공개된 최신 자료를 바탕으로 작성되었습니다.