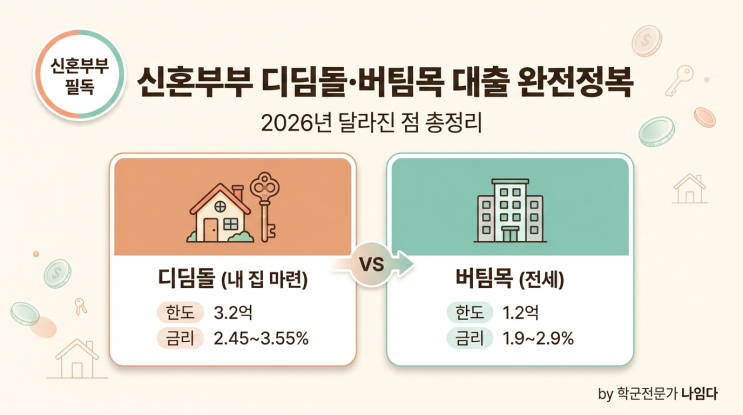
💕 신혼부부 디딤돌·버팀목 대출 완전정복 — 2026년 달라진 점 총정리
내집마련의 첫걸음, 정부 대출을 효과적으로 활용하는 방법 2026년 신혼부부 대상 디딤돌·버팀목 대출 핵심 비교. 2026년부터 신혼부부 소득 요건이 각각 1,500만 원 상향되어 더 많은 부부가 활용 가능해졌다. (자료: 국토교통부 주택도시기금) 안녕하세요, 학군전문가 나임다입니다 😊 지난 포스팅 GTX 역세권 학군 분석 — 학부모가 주목할 단지 B
내집마련의 첫걸음, 정부 대출을 효과적으로 활용하는 방법

2026년 신혼부부 대상 디딤돌·버팀목 대출 핵심 비교.
2026년부터 신혼부부 소득 요건이 각각 1,500만 원 상향되어 더 많은 부부가 활용 가능해졌다. (자료: 국토교통부 주택도시기금)
"좋은 학군지 들어가고 싶은데, 신혼이라 돈이 부족해요. 어떤 대출을 받아야 하나요?"
그래서 오늘은 신혼부부가 첫 집을 마련할 때 반드시 알아야 할 두 가지 정부 대출, 디딤돌 대출(매매) 과 버팀목 대출(전세) 의 2026년 최신 변경사항을 한 번에 정리해드릴게요.
결혼 7년 이내라면, 모르면 진짜 손해입니다.
1. 디딤돌 vs 버팀목, 핵심부터 먼저!
가장 헷갈리는 것부터 정리해드릴게요.
|
구분 |
💰 디딤돌 대출 |
🏠 버팀목 대출 |
|
용도 |
집 살 때 (매매) |
전세 보증금 |
|
운영 |
주택도시기금 (국토부) |
주택도시기금 (국토부) |
|
한 줄 요약 |
"내 집 마련용" |
"전세 살 때 보증금 마련용" |
기억하기 쉬운 한 줄 ...
"디디고 일어설 집은 디딤돌, 버티며 살 집은 버팀목"
신혼 때 전세로 시작 → 버팀목, 청약 당첨되거나 매수 → 디딤돌, 이렇게 흐름을 잡으시면 돼요.
2. 2026년 신혼부부, 무엇이 달라졌나?
올해 가장 큰 변화는 신혼부부 소득 요건 완화예요.
결혼 페널티(맞벌이로 소득이 합쳐져 오히려 자격에서 탈락하는 문제)를 정부가 정식으로 인정하고 조정한 결과입니다.
✅ 디딤돌 대출 (매매)
|
항목 |
변경 전 |
2026년 변경 후 |
|
신혼부부 소득 요건 |
부부합산 7,000만 원 |
8,500만 원 ⬆️ |
|
금리 |
변동 |
2.45 ~ 3.55% |
|
신혼부부 대출 한도 |
2.7억 |
3.2억 원 ⬆️ |
|
주택가격 한도 |
5억 (신혼 6억) |
6억 원 (담보평가액) |
|
LTV |
70% (생애최초 80%) |
동일 |
✅ 버팀목 대출 (전세)
|
항목 |
변경 전 |
2026년 변경 후 |
|
신혼부부 소득 요건 |
부부합산 6,000만 원 |
7,500만 원 ⬆️ |
|
금리 |
변동 |
1.9 ~ 2.9% |
|
보증금 한도 (수도권) |
3억 |
3억 원 (2자녀 이상 4억) |
|
대출 한도 (수도권) |
1.2억 |
1.2억 원 (2자녀 이상 3억) |
💡 나임다 한 줄 코멘트
맞벌이 신혼부부분들, 합산 8,500만 원까지 디딤돌 가능해졌어요.
작년 "우리는 소득 초과로 안 된다"고 포기하셨던 분들 올해 다시 시뮬레이션 돌려보세요!
3. 출산 예정이라면? 무조건 '신생아 특례' 입니다
올해 가장 강력한 카드는 따로 있어요. 신생아 특례 대출입니다.
출산 2년 이내 가구라면, 일반 디딤돌과는 비교가 안 되는 조건이에요.
|
구분 |
일반 디딤돌 |
신생아 특례 디딤돌 |
|
자격 |
무주택 세대주 |
출산 2년 이내 (혼인 무관, 1주택자 대환 가능) |
|
소득 |
부부합산 8,500만 원 (신혼) |
부부합산 1.3억 / 맞벌이 2억 원 |
|
주택가격 |
6억 이하 |
9억 이하 |
|
대출 한도 |
3.2억 |
5억 원 |
|
금리 |
2.45~3.55% |
1.6~3.3% (실효) |
|
특례 기간 |
– |
5년 (추가 출산 시 +5년씩 최대 15년 연장) |
💡 핵심 포인트
출산 계획 있는 신혼부부라면, 디딤돌 신청 타이밍을 출산 후로 미루는 것도 전략입니다.
이미 1주택자도 신생아 특례로 대환(갈아타기) 가능해요 → 기존 고금리 대출을 1%대로 환승!
추가 출산할 때마다 특례 금리 기간이 5년씩 자동 연장 → 최장 15년 1%대 금리 유지
4. 우대금리, 이렇게 챙기면 0.5%p 더 깎습니다
디딤돌 대출은 우대금리 조합이 핵심이에요. 같은 조건이라도 우대 적용 여부에 따라 월 상환액이 수십만 원씩 차이 나거든요.
🔹 기본 우대 (중복 적용 ❌, 가장 높은 것 1개)
다자녀(3자녀↑): 0.7%p 🔥
한부모: 0.5%p / 2자녀: 0.5%p
1자녀: 0.3%p
신혼/생애최초/장애인/다문화: 각 0.2%p
🔹 추가 우대 (중복 적용 ⭕, 다 챙기세요!)
청약저축 5년/60회 이상: 0.3%p
청약저축 10년/120회 이상: 0.4%p
청약저축 15년/180회 이상: 0.5%p 🔥
부동산 전자계약 체결: 0.1%p
대출 신청금액이 산정금액의 30% 이하: 0.1%p
💡 나임다 꿀팁 신혼부부 + 생애최초 + 청약저축 15년 + 1자녀 = 약 1.0%p 우대 가능! 단, 최종 금리가 연 1.5% 미만이 되면 1.5%가 하한선이에요.
5. 📋 신혼부부 체크리스트 (대출 신청 전 필수 확인!)
대출 신청 전, 아래 8가지 항목을 꼭 점검하세요.
혼인기간 7년 이내(또는 3개월 이내 결혼 예정자)인가요?
부부합산 연소득이 한도 이내인가요? (디딤돌 8,500만 / 버팀목 7,500만)
순자산 5.11억 이하(디딤돌) / 3.45억 이하(버팀목)인가요?
무주택 세대주가 맞나요? (예비 세대주 포함 가능)
청약통장 가입 후 일정 기간 유지하고 있나요?
매수 예정 주택이 6억 이하 / 전용 85㎡ 이하인가요? (디딤돌 기준)
전세보증금이 수도권 3억 / 비수도권 2억 이하인가요? (버팀목 기준)
출산 계획이 있다면, 신생아 특례 타이밍을 고려했나요?
6. 💕 학군지 매수, 디딤돌로 가능할까?
자, 이제 가장 궁금해하실 부분이죠. 학군지 입성에 디딤돌이 실제로 도움이 될까?
지난 BEST 10 포스팅에서 다뤘던 단지들과 디딤돌 조건을 매칭해볼게요.
|
단지 |
84㎡ 시세 |
디딤돌 활용 가능성 |
|
동탄역 롯데캐슬 |
약 19억 |
❌ (6억 초과) |
|
백현마을 2단지 |
약 20억 |
❌ (6억 초과) |
|
연원마을 LG자이(구성역) |
약 8.5억 |
△ (소형평수만) |
|
평내호평 두산위브 N49 |
6.4~7.8억 |
⭕ (소형 + 생애최초 LTV 80% 활용) |
|
호평오네뜨센트럴 |
약 6억 |
⭕ (매우 적합!) |
|
부평·검단 신축 단지 |
5~6억대 |
⭕⭕ (가장 적합) |
💡 나임다의 현실 조언
"강남 학군은 디딤돌로 어렵습니다.
하지만 2026년 학군 + GTX + 신축 3박자가 갖춰진 신흥 학군지
(평내호평, 검단, 부평, 별내, 송산그린시티 등)는 디딤돌로 충분히 진입 가능해요."
특히 6억 이하 학세권 신축은 신혼부부가 디딤돌로 잡을 수 있는 거의 마지막 기회입니다. 부동산은 타이밍이에요 ⏰
7. 🚀 신혼부부 대출 활용 전략 3단계
STEP 1. 전세로 시작 (버팀목)
학군 좋은 동네 전세부터 → 자녀 학교 배정 미리 확보
버팀목 금리 1.9~2.9%로 월세보다 훨씬 저렴
동시에 청약통장 유지로 추가 우대금리 적립
STEP 2. 청약 도전 + 디딤돌 준비
신혼특공·생애최초 특공 적극 활용
청약 가점·소득·자산 요건 분기마다 점검
출산 계획 있다면 신생아 특례 타이밍 맞추기
STEP 3. 매수 → 디딤돌 실행
6억 이하 학세권 신축 우선 검토
우대금리 조합으로 실효 금리 2% 초반까지 가능
1자녀 → 2자녀로 갈수록 우대폭 확대
8. 📚 공식 자료 모음 (북마크 추천!)
🏛 주택도시기금 공식 포털 - 모든 정부 대출의 원천
💼 한국주택금융공사 1688-8114 (디딤돌 상담)
💼 주택도시보증공사 1566-9009 (버팀목 상담)
✨ 마무리 — 나임다의 한마디
"좋은 학군은 비싼 동네에만 있는 게 아니에요.
2026년은 GTX·신도시·정부 대출이 결합되면서, 신혼부부도 충분히 학세권에 들어갈 수 있는 해입니다.
디딤돌·버팀목을 모르고 시작하는 것과 알고 시작하는 것의 차이는, 5년 뒤 자산에서 수억 원의 차이로 돌아옵니다."
다음 포스팅에서는 "디딤돌로 가능한 6억 이하 학군 신축 단지 BEST 7" 으로 찾아올게요!
궁금하신 점은 댓글 또는 쪽지로 남겨주세요 💌 공감👍 + 이웃추가 부탁드려요!
📌 함께 보면 좋은 이전 포스팅 👉 GTX 역세권 학군 분석 — 학부모가 주목할 단지 BEST 10 (2026년 최신 시세 반영)
[출처] 학군전문가 나임다 | 본 포스팅은 2026년 6월 기준 공개된 정부 보도자료 및 마이홈포털·주택도시기금 공식 자료를 바탕으로 작성되었으며, 개인의 상황에 따라 조건이 달라질 수 있습니다. 실제 신청 전 수탁은행 또는 공식 상담센터를 통해 최종 확인하시기 바랍니다.
#디딤돌대출 #버팀목대출 #신혼부부대출 #2026디딤돌 #2026버팀목 #신생아특례대출 #신혼부부내집마련 #생애최초주택구입 #주택도시기금 #신혼부부전세대출 #디딤돌버팀목차이 #학군아파트 #학세권아파트 #학군지매수 #신혼부부청약 #신혼특공 #생애최초특공 #신혼부부지원금 #부부합산소득 #LTV80 #우대금리 #청약저축우대 #6억이하아파트 #학군전문가나임다 #나임다 #내집마련첫걸음 #신혼집마련 #정부지원대출 #저금리대출 #부동산초보 #부동산공부 #신혼부부필독 #2026부동산정책 #주거안정 #자녀학군 #초품아 #학세권 #GTX학군 #학군아파트추천 #신혼부부재테크 #부동산블로그 #학군전문가 #부부재테크