수익형 부동산 중개의 기술 - 상가·오피스텔 임대 공략법
2026년 수익형 시장 지형도 - 오피스텔 공급 절벽 vs 상가 공실 대란 2026년 상반기, 수익형 부동산 시장이 극명하게 갈리고 있습니다. 오피스텔은 공급 절벽으로 임대수익률이 5.48% 까지 치솟았고, 상가는 공실률 13.4% 로 역대 최고를 기록했습니다. 한국부동산원과 KB부동산 통계에 따르면 2026년 입주 예정 오피스텔은 11,762실 로 1
2026년 수익형 시장 지형도 - 오피스텔 공급 절벽 vs 상가 공실 대란
2026년 상반기, 수익형 부동산 시장이 극명하게 갈리고 있습니다.
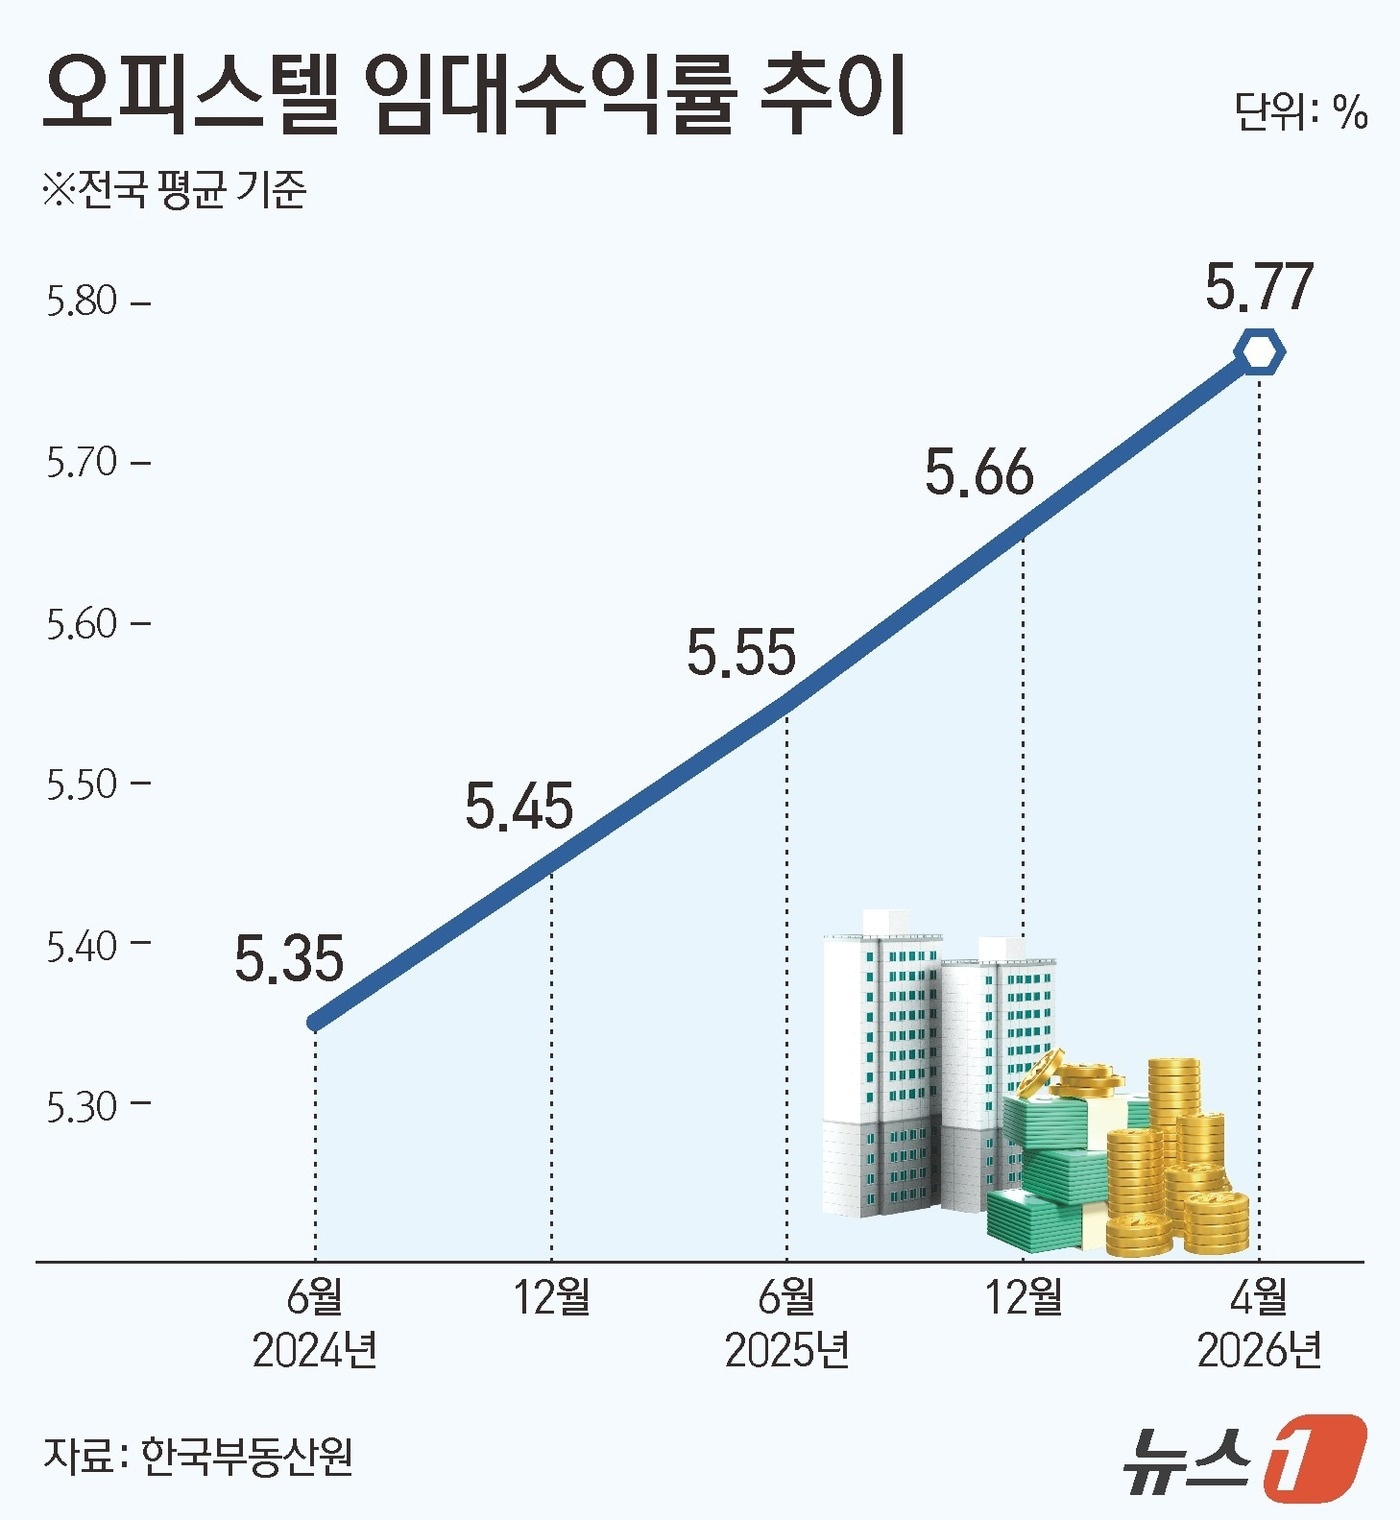
오피스텔은 공급 절벽으로 임대수익률이 5.48%까지 치솟았고, 상가는 공실률 13.4%로 역대 최고를 기록했습니다.
한국부동산원과 KB부동산 통계에 따르면 2026년 입주 예정 오피스텔은 11,762실로 16년 만에 최저치를 기록했습니다.
2019년 115,549실 대비 10.6% 수준입니다.
오피스텔 임대수익률 추이 (출처: 뉴스1, 2026년 기준)
반면 상가는 2026년 2분기 전국 공실률이 13.4%로 상승했습니다. 중대형 상가는 14.3%, 세종시는 22.8%까지 치솟았습니다. 홍대·합정·신촌·이대 상권의 소규모 공실률은 과거 4~5%에서 13~15%로 3배 급증했습니다. 이러한 양극화 속에서 중개사는 어떤 전략을 취해야 할까요?
왜 지금 임대 중개에 주목해야 하나? - 금리 인하 + 매매 침체의 역설
2025년 말 기준금리가 3.0%로 내려오면서 대출금리는 4~5%대에 진입했습니다. 그러나 매매 시장은 여전히 관망세입니다.
반면 임대 시장은 활기를 띠고 있습니다. 그 이유는 세 가지입니다.
첫째, 예금 대비 수익률 우위. 예금금리 3~4% 대비 오피스텔 임대수익률은 평균 5.48%로 +2%p 이상 높습니다.
특히 인천은 6.88%, 경기는 5.61%까지 상승했습니다. 투자자 입장에서 "예금보다 오피스텔"이 합리적 선택이 됐습니다.
둘째, 1~2인 가구 급증. 통계청에 따르면 1~2인 가구 비중이 역대 최고를 기록하며 소형 오피스텔 수요가 늘고 있습니다.
9·7 대책으로 LTV 0% 규제가 적용되며 갭투자는 막혔지만, 실거주 및 임대 목적 수요는 오히려 증가했습니다.
셋째, 매매 대신 임대 중개로 안정 수익. 매매 거래 1건당 3~6개월 소요되지만, 임대는 2~4주 만에 계약이 성사됩니다.
매매 1건 300만 원 vs 임대 10건 각 30만 원(총 300만 원)이라면, 임대 중개가 시간 대비 효율이 높습니다.
|
구분 |
예금 (3.5%) |
오피스텔 임대 (서울) |
오피스텔 임대 (경기) |
오피스텔 임대 (인천) |
|
연 수익률 |
3.5% |
4.43% |
5.61% |
6.88% |
|
1억 원 투자 시 연 수익 |
350만 원 |
443만 원 |
561만 원 |
688만 원 |
|
예금 대비 추가 수익 |
- |
+93만 원 |
+211만 원 |
+338만 원 |
오피스텔 임대 중개 5단계 실전 전략
오피스텔 임대 중개는 주거용 아파트와 다른 접근이 필요합니다. 다음 5단계를 따라가세요.
1단계: 역세권 5분 이내 + 60㎡ 이하 타깃
KB부동산 분석에 따르면, 역세권 도보 5분 이내 소형 오피스텔의 공실률이 가장 낮습니다.
특히 GTX-A 개통 이후 수서·동탄·킨텍스 인근은 임대 수요가 급증했습니다.
2단계: 임대수익률 5% 이상 물건 우선 확보
계산식: (연 임대료 ÷ 매매가) × 100
예) 매매가 2억 원, 월세 85만 원(보증금 1,000만 원)
→ 연 임대료 = 85만 × 12 = 1,020만 원
→ 수익률 = (1,020만 ÷ 2억) × 100 = 5.1% ✅
3단계: LTV 0% 시대, 현금 투자자 공략
9·7 대책으로 오피스텔 담보대출이 막혔습니다.
따라서 현금 투자자(은퇴자, 목돈 보유자)를 타깃으로 "예금 대비 +2%p 수익" 메시지를 강조하세요.
4단계: 관리비·공실 리스크 사전 고지
오피스텔은 아파트 대비 관리비가 2배 이상 높습니다(월 10~15만 원).
또한 1~2개월 공실 발생 시 수익률이 급락하므로, 계약 전 "연 11개월 임대 가정" 시나리오를 제시하세요.
5단계: 재계약률 높은 입지 선별
대학가·산단·업무지구 인근 오피스텔은 재계약률이 70% 이상입니다.
재계약 시 중개수수료는 없지만, 입주자 이탈률이 낮아 공실 리스크가 줄어듭니다.
상가 임대 중개 3대 협상 스크립트 - 렌트프리·원상복구·업종 재배치
2026년 상가 공실률 13.4% 시대, 중개사는 "임대인 설득"이 핵심입니다. 다음 3대 협상 스크립트를 활용하세요.
2026년 2분기 상가 공실률 현황 (출처: Daum, 2026년 7월)
① 렌트프리 3~6개월 제안
"사장님, 지금 이 상권 공실률이 15%입니다. 6개월 비워두시면 월세 6개월분이 날아갑니다. 차라리 렌트프리 3개월 주고 장기 임차인 확보하시는 게 유리합니다. 실제 홍대 상권에서 렌트프리 3개월 조건으로 2년 계약 성사된 사례가 많습니다."
② 원상복구 면제 조항
"요즘 임차인들이 원상복구 비용 때문에 계약을 꺼립니다. 인테리어 그대로 두고 다음 임차인에게 프리미엄 받는 방식으로 전환하시면, 공실 기간을 2개월 단축할 수 있습니다."
③ 업종 재배치 제안
"기존 음식점 업종은 배달 과다경쟁으로 폐업률이 높습니다. 대신 '체험형 업종'(공방, 스터디카페, 펫샵)으로 전환하시면 임대료는 10% 낮아도 장기 계약이 가능합니다. 실제 합정역 인근에서 음식점 → 공방 전환 후 3년 장기 계약 성사됐습니다."
임대수익률 계산법 - 엑셀 공식 + 사례 3개
임대수익률은 중개 상담 시 필수 무기입니다. 엑셀로 5초 만에 계산하는 공식을 익히세요.
기본 공식
임대수익률(%) = (연 임대료 ÷ 총 투자금) × 100
사례 1: 오피스텔 (월세 전환)
- 매매가: 2억 5,000만 원
- 월세: 90만 원 (보증금 1,000만 원)
- 연 임대료: 90만 × 12 = 1,080만 원
- 수익률: (1,080만 ÷ 2억 5,000만) × 100 = 4.32%
사례 2: 상가 (순수 월세)
- 매매가: 5억 원
- 월세: 250만 원 (보증금 3,000만 원)
- 연 임대료: 250만 × 12 = 3,000만 원
- 수익률: (3,000만 ÷ 5억) × 100 = 6.0%
사례 3: 꼬마빌딩 (전체 임대)
- 매매가: 30억 원
- 월 총 임대료: 700만 원
- 연 임대료: 700만 × 12 = 8,400만 원
- 수익률: (8,400만 ÷ 30억) × 100 = 2.8%
엑셀 공식 (A열=매매가, B열=월세)
=((B1*12)/A1)*100
공실률 13.4% 시대, 중개사 생존 전략
상가 공실률 13.4%는 위기이자 기회입니다. 다음 3가지 전략으로 대응하세요.
전략 1: 명당 입지 선점 - 명동·뚝섬·종로
서울 명동은 관광객 회복으로 임대가격이 +3.19% 상승했습니다. 뚝섬은 핫플 효과로 +2.55%, 종로는 +1.28% 상승했습니다. 공실률 높은 세종(22.8%)·대구(17.8%)는 피하고, 상승 지역에 집중하세요.
전략 2: 1층 + 소규모 상가 집중
1층 상가 공실률은 6.7%로 중대형 14.3% 대비 절반 수준입니다. 소규모 상가(8.5%)가 중대형보다 낮습니다. 대형 집합상가보다 "골목상권 1층 소형"을 공략하세요.
전략 3: 온라인 마케팅 지원 서비스
네이버 플레이스·인스타그램 세팅을 무료로 도와주는 중개사가 신뢰를 얻고 있습니다. "계약만 하고 끝" 대신 "입점 후 3개월 마케팅 지원"까지 제공하면 재계약 및 소개 의뢰가 늘어납니다.
하반기 금리 인하 시 대응 시나리오
2026년 하반기 추가 금리 인하 가능성은 27.5%로 낮지만, 만약 실현되면 수익형 시장은 어떻게 변할까요?
시나리오 A: 금리 0.25%p 추가 인하 시
- 대출금리 4.5% → 4.25%
- 오피스텔 레버리지 투자 재개 가능
- 임대수익률 5.5% 유지 → 대출 이자 갭 +1.25%p
→ 중개사 대응: 현금 투자자 + 일부 대출 투자자 병행
시나리오 B: 금리 동결 시 (가능성 높음)
- 현재 구조 유지 (예금 3.5% vs 임대 5.5%)
- 현금 투자자 중심 시장 지속
→ 중개사 대응: 은퇴자·목돈 보유자 DB 구축
시나리오 C: 금리 인상 시 (가능성 낮음)
- 예금금리 상승 → 수익형 메리트 감소
- 단, 공급 절벽으로 오피스텔 임대료는 상승 지속
→ 중개사 대응: 수익률 6% 이상 프리미엄 물건 집중
2026년 1분기 상업용 부동산 투자수익률 비교 (출처: AssetData)
수익형 vs 주거용 중개 수수료 비교표
|
구분 |
아파트 매매 |
아파트 전월세 |
오피스텔 임대 |
상가 임대 |
|
거래 1건당 평균 수수료 |
300만 원 |
30~50만 원 |
30~40만 원 |
50~80만 원 |
|
계약 성사 기간 |
3~6개월 |
2~4주 |
2~3주 |
4~8주 |
|
월 평균 계약 건수 |
0.5~1건 |
3~5건 |
4~6건 |
2~3건 |
|
월 평균 수수료 수익 |
150~300만 원 |
90~250만 원 |
120~240만 원 |
100~240만 원 |
|
재계약 수수료 (2년 후) |
없음 |
있음 (50%) |
있음 (50%) |
있음 (50%) |
위 표에서 보듯, 오피스텔·상가 임대 중개는 건당 수수료는 낮지만 회전율이 높고 재계약 수익이 있어 안정적입니다. 특히 2026년처럼 매매 침체기에는 임대 중개가 더 유리합니다.
Q1: 오피스텔 임대수익률 5%면 투자 가치가 있나요?
A1: 2026년 기준 예금금리 3.5% 대비 +1.5%p 높아 충분히 매력적입니다. 특히 경기(5.61%)·인천(6.88%) 지역은 예금 대비 +2%p 이상 우위입니다. 단, 공실 리스크와 관리비(월 10~15만 원)를 감안해 실질 수익률은 4.5% 정도로 계산하세요. 대출 없이 현금 투자 시 안정적 수익이 가능합니다.
Q2: 상가 공실률 13.4%인데 임대 중개가 가능한가요?
A2: 가능합니다. 다만 지역과 입지를 철저히 선별해야 합니다. 명동(+3.19%), 뚝섬(+2.55%), 종로(+1.28%) 등 임대료 상승 지역은 여전히 수요가 있습니다. 반면 세종(22.8%), 대구(17.8%) 등 고공실 지역은 피하세요. 1층 소규모 상가(공실률 6.7~8.5%)를 집중 공략하고, 렌트프리 3~6개월 조건으로 임대인을 설득하면 계약 성사율이 높아집니다.
Q3: 오피스텔 LTV 0% 규제로 중개가 어렵지 않나요?
A3: 갭투자는 막혔지만 실수요(거주) 및 현금 투자 수요는 오히려 늘고 있습니다. 특히 은퇴자, 목돈 보유자, 1~2인 가구는 LTV 규제와 무관합니다. 중개 전략을 "레버리지 투자자"에서 "현금 보유 안정형 투자자"로 전환하세요. "예금 대비 +2%p 수익 + 실거주 가능" 메시지를 강조하면 충분히 계약이 성사됩니다.
Q4: 금리가 더 내려가면 오피스텔 시장은 어떻게 변하나요?
A4: 금리 추가 인하(0.25%p) 시 대출금리가 4.25%로 낮아지면, 일부 레버리지 투자 수요가 재개될 수 있습니다. 임대수익률 5.5% - 대출이자 4.25% = 1.25%p 갭으로 소액 대출 병행 투자가 가능해집니다. 다만 2026년 하반기 추가 인하 가능성은 27.5%로 낮아, 현금 투자자 중심 전략을 유지하되 금리 동향을 주시하세요.
Q5: 상가 렌트프리 3개월은 임대인에게 손해 아닌가요?
A5: 오히려 이득입니다. 공실 6개월(월세 6개월분 손실) vs 렌트프리 3개월 + 2년 장기 계약(월세 21개월 수령)을 비교하면, 후자가 15개월분 수익이 더 많습니다. 실제 홍대 상권에서 렌트프리 조건으로 평균 공실 기간을 4개월에서 1개월로 단축한 사례가 많습니다. 중개사는 이 논리로 임대인을 설득하면 계약 성사율이 50% 이상 높아집니다.
#수익형부동산중개 #오피스텔임대전략 #상가임대수익률 #2026부동산시장