2026년 7월 기준금리 2.75% 인상 - 3년 만의 전환점
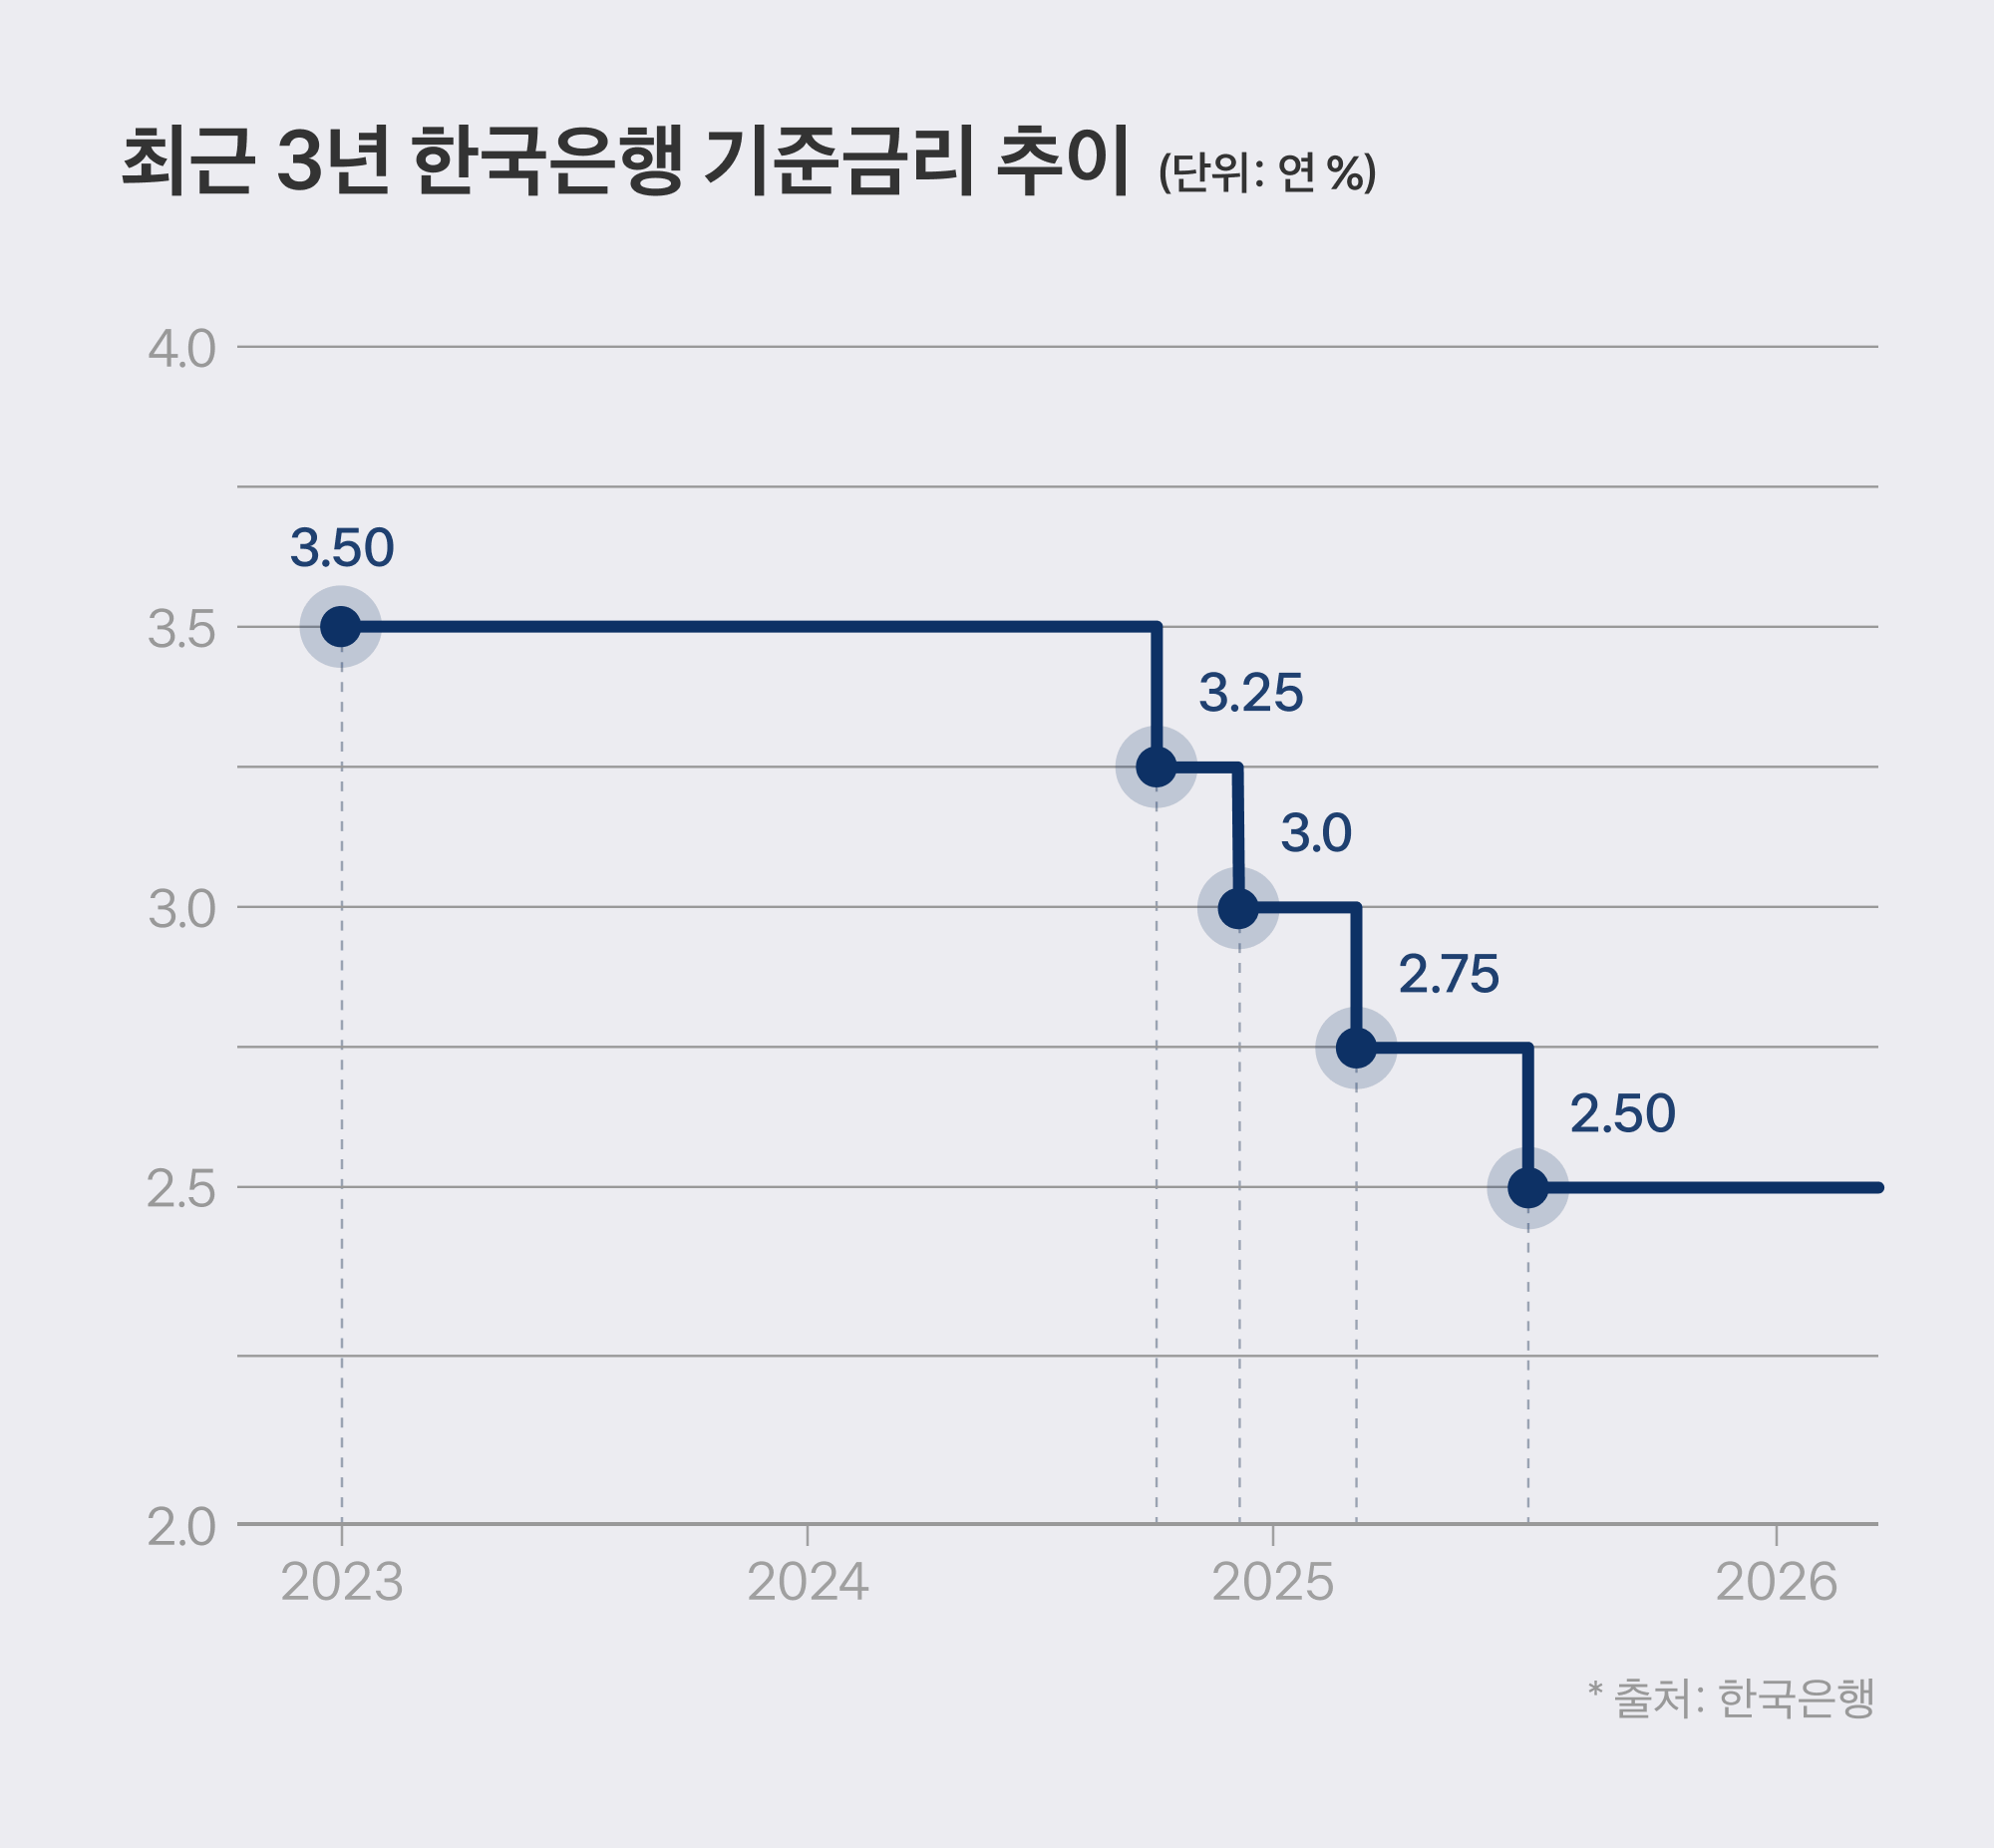
2026년 7월 16일, 한국은행은 기준금리를 2.75%로 0.25%포인트 인상 했습니다. 이는 2023년 1월 이후 약 3년 6개월 만에 처음으로 단행된 금리 인상으로 시장의 예상과 일치하는 결과입니다. 한국은행 기준금리 추이 (2023~2026) - 출처: 토스뱅크 날짜 기준금리 변동 비고 2026년 7월 16일 2.75% +0.25%p 2023년 1월
2026년 7월 16일, 한국은행은 기준금리를 2.75%로 0.25%포인트 인상했습니다.
이는 2023년 1월 이후 약 3년 6개월 만에 처음으로 단행된 금리 인상으로 시장의 예상과 일치하는 결과입니다.
한국은행 기준금리 추이 (2023~2026) - 출처: 토스뱅크
|
날짜 |
기준금리 |
변동 |
비고 |
|
2026년 7월 16일 |
2.75% |
+0.25%p |
2023년 1월 이후 첫 인상 |
|
2025년 5월 29일 |
2.50% |
-0.25%p |
인하 |
|
2025년 2월 25일 |
2.75% |
-0.25%p |
인하 |
|
2024년 11월 28일 |
3.00% |
-0.25%p |
인하 |
|
2023년 1월 13일 |
3.50% |
동결 |
고금리 정점 |
출처: 한국은행 (2026년 7월)
금리 인상 배경 3가지
높은 환율 지속 - 원달러 환율이 1,400~1,500원대를 유지하며 수입물가 상승 압력 지속. 환율 안정을 위한 금리 인상 필요성 대두.
부동산 가격 미진정 - 서울 아파트 가격이 2026년 상반기 5.11% 상승하며 과열 양상. 특히 비강남권 중심 상승세가 정책 목표와 배치.
물가 안정 미흡 - 중동 전쟁으로 인한 유가 상승, 식료품 가격 인상 등으로 소비자물가 상승률이 한국은행 목표치(2%) 상회.
한국은행 금융통화위원회는 "물가 안정을 최우선 과제로 삼되, 향후 경제 여건 변화에 따라 신중하게 통화정책을 운용할 것"이라고 밝혔습니다.
주담대 금리 4.5~7% 시대 - 3년 7개월 만에 최고치
2026년 5월 22일 기준, 5대 시중은행(KB국민·신한·하나·우리·NH농협)의 주택담보대출 금리가 3년 7개월 만에 최고 수준을 기록했습니다.
|
대출 유형 |
금리 범위 |
지표 |
전월 대비 |
|
혼합형(고정) 금리 |
연 4.53~7.13% |
은행채 5년물 |
상승 |
|
변동금리 |
연 3.63~6.03% |
신규 코픽스 (2.89%) |
상승 |
출처: 연합뉴스 (2026년 5월 22일)
금리 상승 원인
중동 전쟁 장기화: 이란과 이스라엘 간 갈등이 장기화되면서 유가 상승 → 인플레이션 우려 → 기준금리 인상 전망 강화
코픽스 상승: 은행의 조달비용을 의미하는 신규 코픽스가 2025년 8월 2.49%에서 2026년 5월 2.89%로 0.40%p 상승
은행채 금리 상승: 혼합형 금리의 지표인 은행채 5년물 금리가 시장금리 상승에 따라 동반 상승
특히 A 은행의 경우 금리 상단이 7.33%를 기록하며 2022년 10월 말 이후 최고 수준을 경신했습니다.
이는 '영끌(영혼까지 끌어모아)' 대출을 받은 실수요자들에게 큰 부담으로 작용하고 있습니다.
대출자 부담 증가 사례
예를 들어, 서울 비강남권에서 6억 원 주택을 LTV 50%(3억 원 대출) 기준으로 구입한 경우:
2024년 하반기 (금리 3.5%): 연간 이자 1,050만 원
2026년 5월 (금리 5.5%): 연간 이자 1,650만 원
증가액: 연간 600만 원, 월 50만 원 추가 부담
이로 인해 월세 전환, 주택 매도, 대출 상환 연장 등 다양한 선택을 고민하는 실수요자들이 증가하고 있습니다.
서울 PIR 10.5배의 의미 - 아파트 구입에 10.5년 필요
KB부동산이 발표한 2026년 3월 기준 소득 대비 주택가격 비율(PIR, Price to Income Ratio)에 따르면, 서울의 PIR은 10.5배를 기록했습니다.
|
지역 |
PIR (2026년 3월) |
의미 |
|
전국 |
4.5배 |
4.5년 소득으로 주택 구입 가능 |
|
서울 |
10.5배 |
10.5년 소득으로 주택 구입 |
출처: KB부동산 (2026년 3월, 3분위 기준)
PIR 지수의 의미
PIR 10.5배는 서울의 중산층 가구(3분위 기준)가 소득 전액을 저축할 경우 10년 6개월이 지나야 아파트를 구입할 수 있다는 의미입니다.
이는 전국 평균(4.5배)의 2.3배 수준으로, 서울 아파트의 가격 부담이 매우 높음을 시사합니다.
역사적 비교
2021년 12월 (서울 거품 정점): PIR 약 19배 (19년 소득 필요)
2022년 2분기: PIR 14.8배
2026년 3월: PIR 10.5배 (2021년 대비 45% 개선)
2021년 거품기 대비 PIR은 크게 개선되었으나, 여전히 OECD 평균(약 6~7배)을 크게 상회하며 서울 아파트 시장의 높은 진입 장벽을 보여줍니다.
PIR과 투자 타이밍의 관계
일반적으로 PIR이 7배 이하일 때 매수 적기로 판단되며 10배 이상일 경우 고평가 국면으로 간주됩니다.
서울의 현재 PIR 10.5배는 다음을 시사합니다:
2021년 거품기 대비 45% 개선 → 상대적으로 안정화
여전히 10배 이상 → 추가 조정 가능성 존재
금리 인상 국면에서는 PIR 추가 하락 가능 (주택 가격 하락 or 소득 증가)
2026년 하반기 금리 전망 3가지 시나리오
2026년 하반기 금리 방향은 세 가지 시나리오로 요약할 수 있습니다.
시나리오 1: 추가 인상 (확률 30%)
조건:
중동 전쟁 장기화로 유가 배럴당 100달러 돌파
원달러 환율 1,500원 이상 급등
서울 아파트 가격 추가 상승 (연간 10% 이상)
금리 경로:
2026년 10월: 3.00% (+0.25%p)
2027년 1월: 3.25% (+0.25%p)
부동산 시장 영향:
주택담보대출 금리 5~8% 시대 도래
실수요자 매수 심리 위축, 거래량 급감
레버리지 투자자 매도 압박 증가 → 가격 조정 가능성
시나리오 2: 동결 (확률 50%, 기본 시나리오)
조건:
중동 정세 소강 상태 유지
원달러 환율 1,400~1,450원 박스권
서울 아파트 가격 연간 3~5% 완만한 상승
금리 경로:
2026년 10월~2027년 1월: 2.75% 동결
2027년 상반기: 상황에 따라 인하 재개 또는 추가 동결
부동산 시장 영향:
주택담보대출 금리 4.5~7% 수준 유지
실수요자 중심 거래 지속, 투자 수요는 제한적
지역별·가격대별 양극화 심화 (강남 vs 비강남, 신축 vs 구축)
시나리오 3: 재인하 (확률 20%)
조건:
중동 종전 협상 타결
원달러 환율 1,350원 이하 안정
서울 아파트 가격 하락 전환 (분기 -1% 이상)
금리 경로:
2027년 1월: 2.50% (-0.25%p)
2027년 상반기: 2.25~2.50% 저금리 재진입
부동산 시장 영향:
주택담보대출 금리 3.5~6% 수준 회귀
실수요자 매수 심리 회복, 거래량 증가
레버리지 투자 재개 가능성 (단, 규제 리스크 존재)
환율 1,400원대 고착화와 부동산 시장
2026년 하반기 원달러 환율은 1,400~1,500원 박스권에서 움직일 것으로 전망됩니다.
한미 기준금리 추이 비교 (출처: 연합뉴스)
환율이 부동산에 미치는 영향
1. 수입물가 상승 → 건설 비용 증가
철강, 시멘트 등 건설 자재 수입 비용 상승
신규 분양가 상승 압력 (평당 분양가 인상)
2. 해외 투자자 매수 심리 위축
환율 1,400원대 → 달러 기준 한국 부동산 가격 상승
중국, 미국, 싱가포르 등 해외 투자자 매수 감소
3. 금리 인상 압력 → 대출 부담 증가
환율 안정을 위한 기준금리 인상 → 주담대 금리 동반 상승
실수요자 대출 부담 가중
환율 시나리오별 부동산 전망
|
환율 시나리오 |
부동산 시장 영향 |
|
1,350원 이하 |
✅ 긍정적 - 금리 인하 재개 가능, 매수 심리 회복 |
|
1,400~1,450원 |
⚠️ 중립적 - 현 수준 유지, 실수요 중심 거래 |
|
1,500원 이상 |
❌ 부정적 - 금리 추가 인상, 거래 위축 가능 |
지금이 매수 타이밍인가? - 가격대별·지역별 체크리스트
2026년 하반기, 부동산 매수를 고민하는 실수요자와 투자자를 위한 체크리스트입니다.
매수 적기 신호 (5개 이상 체크 시 매수 고려)
☑️ PIR 지수 7배 이하: 소득 대비 적정 가격 수준
☑️ 전세가율 60% 이하: 갭투자 또는 전세 전환 시 안전
☑️ 실거래가 3개월 연속 하락: 가격 조정 완료 신호
☑️ 입주 물량 적음: 향후 2년 내 입주 물량 1,000세대 이하
☑️ 역세권 (5분 이내): 교통 인프라 우수
☑️ 학군 우수: 초·중·고 학군 상위 30% 이내
☑️ 대출 금리 5% 이하: 이자 부담 감당 가능
☑️ 월 소득 대비 대출 이자 20% 이하: DSR(총부채원리금상환비율) 안전
매수 보류 신호 (3개 이상 체크 시 관망 권장)
⚠️ PIR 지수 10배 이상: 고평가 국면
⚠️ 전세가율 80% 이상: 깡통전세 위험
⚠️ 실거래가 3개월 연속 상승 (월 1% 이상): 과열 신호
⚠️ 대규모 입주 물량 예정: 향후 2년 내 3,000세대 이상
⚠️ 대출 금리 6% 이상: 이자 부담 과중
⚠️ 월 소득 대비 대출 이자 30% 이상: DSR 위험 수준
지역별·가격대별 매수 전략
|
구분 |
매수 타이밍 |
전략 |
|
서울 강남권 (20억 이상) |
⏳ 관망 |
금리 인상기 조정 가능성. 2027년 상반기 재검토 |
|
서울 비강남권 (10~15억) |
✅ 매수 적기 |
실수요 중심 상승. 역세권·대단지 우선 |
|
경기 동탄·기흥·구리 |
❌ 회피 |
3중 규제로 갭투자 불가, 2년 실거주 의무 |
|
경기 비규제지역 (5~10억) |
✅ 매수 고려 |
GTX·지하철 수혜 지역, LTV 70% 활용 |
|
지방 광역시 (3~5억) |
⚠️ 신중 |
전세가율 80% 이상 지역 회피, HUG 보증 필수 |
2027년 전망 - 금리와 시장의 방향
2027년 부동산 시장은 금리 사이클의 전환점이 될 가능성이 높습니다.
2027년 예상 시나리오
2027년 예상 시나리오
1. 금리 사이클 정상화 (2027년 상반기)
기준금리 2.50~2.75% 범위에서 안정
주담대 금리 4.0~6.5% 수준
2. 공급 물량 증가 (2027년 하반기)
2024~2025년 분양한 신규 아파트 입주 시작
서울·경기 입주 물량 2026년 대비 30% 증가 예상
3. 정책 변수
다주택자 양도세 중과 완화 여부 (2027년 상반기 결정 예상)
규제지역 해제 논의 (동탄·기흥·구리 등)
투자자 행동 전략
2026년 하반기: 관망 또는 선별 매수 (비강남권 중저가 중심)
2027년 상반기: 금리 재인하 시 본격 매수 검토
2027년 하반기: 공급 물량 증가로 가격 조정 가능성. 신중한 접근 필요
자주 묻는 질문 (FAQ)
Q1: 2026년 하반기에 금리가 더 오를까요?
A1: 기본 시나리오는 2.75% 동결(확률 50%)이지만, 중동 전쟁 장기화와 환율 1,500원 돌파 시 추가 인상(확률 30%) 가능성이 있습니다. 2026년 10월 금융통화위원회 결정을 주목해야 하며, 중동 정세와 원달러 환율이 핵심 변수입니다.
Q2: 주택담보대출 금리가 7%까지 오를 수 있나요?
A2: 2026년 5월 기준 혼합형 금리 상단이 이미 7.13%를 기록했습니다. 기준금리가 추가 인상되면 주담대 금리 상단은 7.5~8.0%까지 상승할 수 있습니다. 변동금리는 코픽스 연동으로 6.0~6.5% 수준이 예상되며, 대출자는 고정금리 전환 또는 조기 상환을 고려해야 합니다.
Q3: 서울 PIR 10.5배는 높은 수준인가요?
A3: OECD 평균 PIR이 6~7배인 점을 고려하면 서울 10.5배는 여전히 높은 수준입니다. 다만 2021년 거품기 19배, 2022년 2분기 14.8배 대비 45% 개선되어 상대적으로 안정화되었습니다. 일반적으로 PIR 7배 이하를 적정 수준으로 보므로, 서울은 추가 조정 여지가 있습니다.
Q4: 지금 집을 사야 할까요, 2027년을 기다려야 할까요?
A4: ①실거주 목적이고 ②금리 5% 이하 대출이 가능하며 ③월 소득 대비 이자 부담이 20% 이하라면 2026년 하반기 매수를 고려할 수 있습니다. 반대로 ①투자 목적이고 ②레버리지 비중이 높으며 ③금리 인상에 민감하다면 2027년 상반기 금리 재인하 시점까지 관망을 권장합니다. 개인의 재무 상황과 투자 목적에 따라 판단해야 합니다.
Q5: 환율이 1,500원을 넘으면 부동산 시장은 어떻게 되나요?
A5: 환율 1,500원 돌파 시 세 가지 영향이 예상됩니다. ①한국은행의 추가 금리 인상(2.75% → 3.00%) → 주담대 금리 5~8% 시대, ②건설 자재 수입 비용 상승 → 신규 분양가 10~15% 인상, ③실수요자 매수 심리 위축 → 거래량 감소 및 가격 조정. 다만 환율은 단기 변동성이 크므로 3개월 이상 추세를 확인한 후 판단해야 합니다.
#2026금리전망 #부동산투자타이밍 #주택담보대출금리 #PIR지수