직장인 DSR 대출 전략_2026.08.
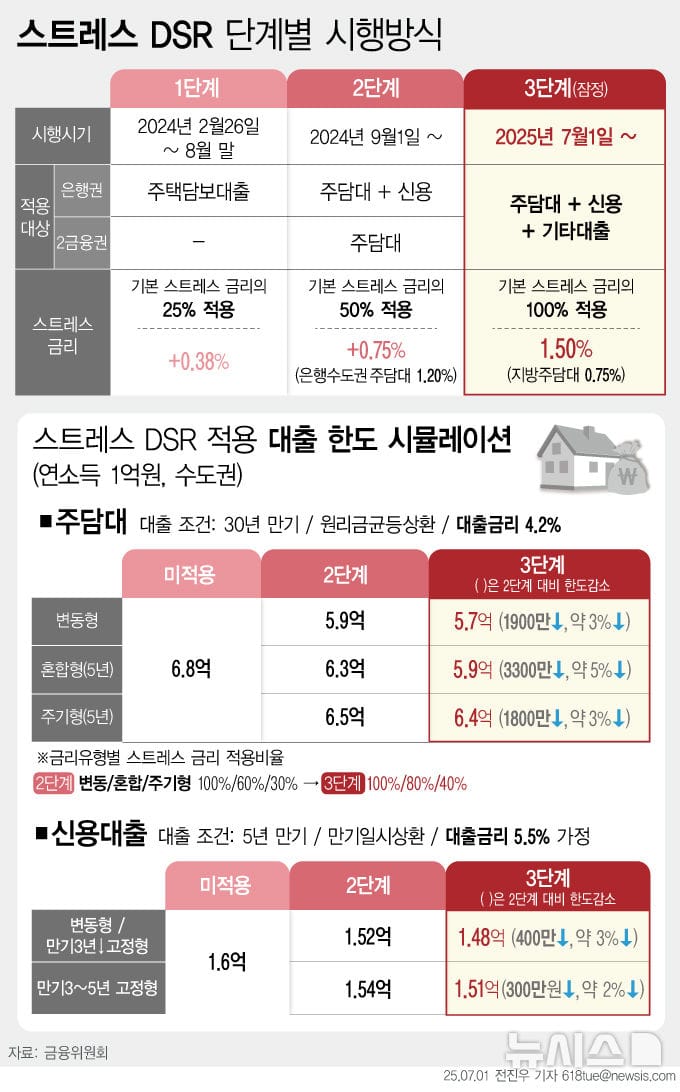
2 026년 7월 16일, 한국은행이 기준금리를 2.50%에서 2.75%로 올렸다. 8월 26일, 동결했다. 2025년 7월 1일부터 DSR 3단계가 시행 중이다. 스트레스 금리는 전국 일괄 1.50%. 지방 우대(0.75%)는 2025년 12월 31일에 끝났다. 숫자로 보는 변화 수도권에서 30년 만기, 변동금리 4%를 가정했을 때: 연소득 6,0
2026년 7월 16일,
한국은행이 기준금리를 2.50%에서 2.75%로 올렸다.
8월 26일, 동결했다.
2025년 7월 1일부터 DSR 3단계가 시행 중이다.
스트레스 금리는 전국 일괄 1.50%. 지방 우대(0.75%)는 2025년 12월 31일에 끝났다.
숫자로 보는 변화
수도권에서 30년 만기, 변동금리 4%를 가정했을 때:
연소득 6,000만 원인 직장인.
규제 전 대출 한도: 4억 1,900만 원.
DSR 3단계 한도: 3억 5,200만 원.
차이: 6,700만 원 감소.
연소득 1억 원인 직장인.
규제 전: 6억 9,800만 원.
3단계: 5억 8,700만 원.
차이: 1억 1,100만 원 감소.
소득이 높을수록 감소 폭이 더 크다.
대출 상품별 차이
연소득 1억 원, 금리 4.2% 기준으로 비교하면:
변동금리 – 스트레스 금리 1.50%, 한도 2,000만 원 감소.
혼합형 – 스트레스 금리 1.20%, 한도 4,000만 원 감소.
주기형(고정) – 스트레스 금리 0.60%, 한도 1,000만 원 감소.
고정금리가 가장 유리하다. 변동금리와 고정금리의 한도 차이는 약 1,000만 원.
2026년 8월 기준 변수
기준금리: 2.75% (7월 인상, 8월 동결)
스트레스 금리: 전국 1.50% (지방 우대 종료)
주담대 위험가중치: 20% (2026년 1월 조기 시행, 이전 15%)
수도권 강화 지역 3% 가능성이 언급됐으나 2026년 8월 현재 1.50% 유지 중.
대응 방법...
고정·혼합형을 선택한다.
변동형보다 스트레스 금리가 낮다.
신용대출, 카드론, 마이너스통장을 상환한다.
DSR 분자가 줄어든다.
부업 소득, 임대 소득을 공식 증빙한다.
한도가 늘어난다. 지역 선택은 이제 의미 없다. 2026년 1월부터 전국 동일 기준.
출처
한국은행 기준금리 추이
https://www.bok.or.kr/portal/singl/baseRate/list.do?dataSeCd=01&menuNo=200643
금융위원회 DSR 3단계 시행방안
https://www.fsc.go.kr/no010101/84617
KB Capital 스트레스 DSR 가이드
https://m.kbcapital.co.kr/aboutus/cmpgdnc/finLifeDtl.kbc?blbdSeqno=107704
토스 DSR 계산기
https://toss.im/tossfeed/calculator/dsr
#DSR3단계 #기준금리 #직장인대출 #스트레스금리